Column
コラム
2026.10.22
利益が出て法人税の負担が気になり始めた中小企業・一人社長にとって、節税策の選び方は重要です。税額だけでなく、会社と経営者の手元に残るお金を確認しましょう。
法人の節税対策とは、法人税法などのルールの範囲内で、法人税・住民税・事業税などの負担を適正に減らすことです。大切なのは「税金を減らすこと」そのものではなく、「会社に残るお金(キャッシュ)を最大化すること」です。
本記事では、中小企業や一人社長が取り組みやすい法人の節税対策12選を、効果の性質ごとに分類して解説します。税務調査で否認されやすいNG例や、対策を選ぶときの考え方もあわせて紹介します。
節税対策を考えるうえでは、まず「やってよいこと」と「やってはいけないこと」の境界を理解しておく必要があります。
| 区分 | 内容 | 扱い |
|---|---|---|
| 節税 | 法律が認める制度や特例を活用して税負担を減らす | 適法 |
| 租税回避 | 法律の想定しない不自然な取引で税負担を減らす | 否認される可能性がある |
| 脱税 | 売上の除外や架空経費の計上などで税を免れる | 違法(重加算税や刑事罰の対象) |
ここでは、法律で定められた制度や、事業の実態に沿った費用処理を紹介します。適用要件を満たさなければ損金算入や控除は認められません。
資本金1億円以下など一定の中小法人では、年800万円以下の所得に対する法人税率は原則15%、それを超える部分は23.2%です。ただし、2025年4月1日以後に開始する事業年度で所得が年10億円を超える場合の軽減税率は17%となり、適用除外事業者などの例外もあります。地方税を含む負担は所在地や法人の条件によって異なります。
つまり、利益が増えるほど税負担も重くなるため、計画的な節税対策が重要になります。なお、軽減税率の特例には適用期限があるため、最新の税制改正の内容を確認してください。
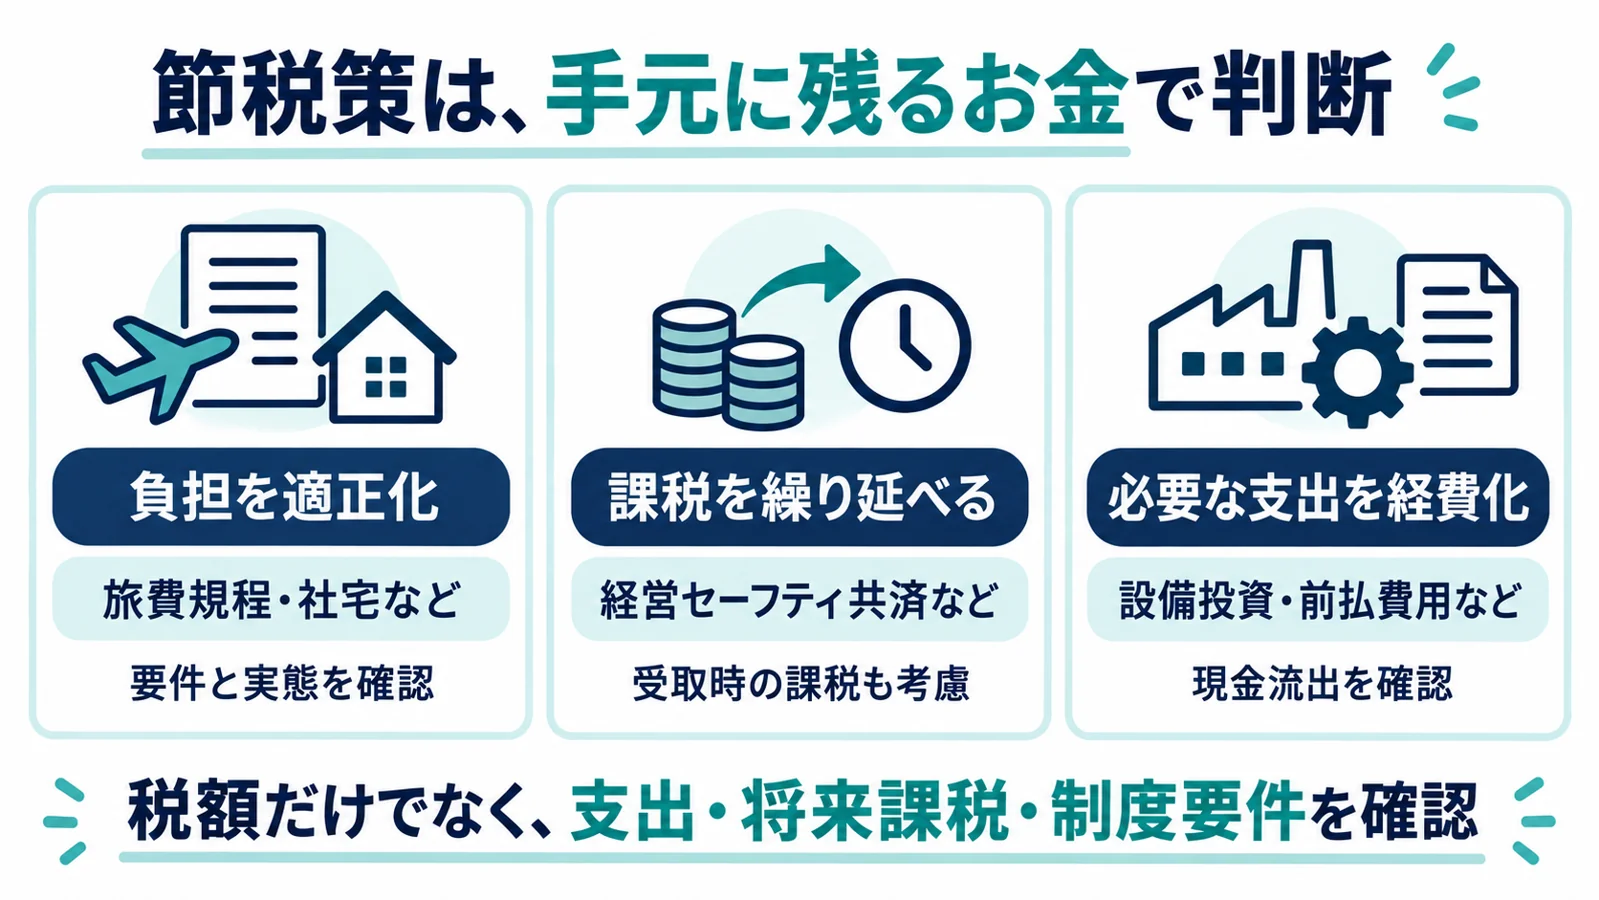
法人の節税対策は、効果の性質によって大きく次の3つに分けられます。
税負担の適正化:旅費規程や社宅制度など、要件と実態に沿って税務上の取扱いを適正化する方法です。支出が不要になるわけではなく、会社と個人の双方の負担を確認する必要があります。
課税の繰延べ:今期の税金は減るが、将来の解約時や売却時に課税されるもの(例:経営セーフティ共済、法人保険)
支出型の節税:必要な支出を前倒しして経費化するもの(例:少額減価償却資産の特例、短期前払費用)
決算前に「税金を払うくらいなら」と不要な物を購入すると、税金は減っても、それ以上に現金が減ってしまいます。節税対策は、会社と経営者の手元に残るお金で判断することが大切です。
業務上必要な出張について、旅費規程に基づき通常必要と認められる範囲の旅費・日当を支給する方法です。所得税の非課税扱いは規程を作るだけで決まらず、旅行の目的、行程、期間、役職や同業他社の支給水準などを踏まえて判断します。社会保険も、実費弁償に当たるか、労務の対価に当たるかによって扱いが異なります。
会社には旅費・日当の支出が生じます。適正な支給であれば会社の損金や受給者の税負担に影響しますが、給与の代替として実態のない日当を支給することはできません。出張記録と合理的な支給基準を残しましょう。 関連記事:旅費規程の基本と作り方
役員報酬は、定期同額給与などの要件を満たす場合に損金へ算入できます。ただし、不相当に高額な部分などは除かれます。会社の利益と個人の所得税・住民税、社会保険料、生活費を合わせて確認し、無理のない金額に設計しましょう。
定期同額給与の通常改定は、原則として事業年度開始から3か月以内に行います。職制上の地位の変更などによる臨時改定や、一定の業績悪化による減額などには例外があります。単なる資金繰りや目標未達だけで例外が認められるとは限りません。
役員賞与を損金へ算入するには、事前確定届出給与などの要件を満たす必要があります。所定の期限内に支給時期と金額を届け出て、そのとおりに支給することが基本です。届出と支給が異なる場合は損金算入できないことがあるため、確実に支払える金額で計画し、届出期限と個別の扱いを税理士に確認しましょう。
社宅を貸与し、税法上の賃貸料相当額に応じた負担を受け取る方法です。役員と使用人では非課税となる条件が異なり、役員社宅は住宅の規模や借上げの有無によって計算も変わります。役員社宅では原則として賃貸料相当額以上を受け取り、個別の条件を確認します。
取引先の倒産に備える共済制度で、掛金は月額5,000円〜20万円、積立限度額は800万円です。法人の掛金は、所定の明細書を添付するなどの要件を満たせば損金に算入できます。任意解約では40か月以上の納付により掛金総額と同額の解約手当金となりますが、共済金の貸付けや未返済債務などによって受取額が変わる場合があります。
解約手当金は法人では益金になります。掛金の損金算入は課税の繰延べであり、解約時の課税と資金計画を確認しましょう。2024年10月1日以後に解約して再加入した場合は、解約日から2年を経過する日までに支出した掛金を損金に算入できません。
小規模企業共済は、加入資格を満たす会社役員や個人事業主などのための退職金制度です。掛金は月額1,000円〜7万円で、個人の小規模企業共済等掛金控除の対象となります。法人の損金ではありません。受取事由や方法によって所得区分が異なり、任意解約では納付期間が20年未満だと掛金総額を下回ることがあるため、長期の資金計画に合わせて検討しましょう。
役員退職金は、実際の退職に伴う適正な金額であれば、所定の時期に損金へ算入できます。受け取る側は退職所得の計算が基本ですが、役員等勤続年数が5年以下の場合などは扱いが異なります。勤務実態と支給額の合理性を確認し、決議・退職金規程などの資料を整えましょう。
中小企業者等の少額減価償却資産の特例では、2026年4月1日以後に取得する資産は取得価額40万円未満が対象となり、年間合計300万円まで損金算入できます。従業員数などの適用要件、青色申告、使用開始時期と明細の添付を確認してください。改正前の取得分は従来の30万円未満の基準によるため、取得日を混同しないことが重要です。
中小企業経営強化税制や中小企業向けの賃上げ促進税制など、一定の要件を満たす設備投資や賃上げを行った場合に、即時償却や税額控除を受けられる制度があります。税額控除は税金そのものを直接減らせるため効果が大きい一方、事前の計画認定や要件確認が必要な制度もあります。
継続的な役務提供に対する前払費用のうち、支払日から1年以内に提供を受けるものを、継続して支払年度の損金に算入する取扱いです。対象サービスや収益との対応などの条件を確認します。先払いで現金が出るため、資金繰りを犠牲にして利用する対策ではありません。
著しく価値が下がった在庫や回収不能の売掛金は、税務上の要件を満たす場合に評価損や貸倒損失として損金に計上できます。売れない、支払いが遅れているという理由だけで自由に処理できるものではありません。処分や回収不能を示す客観的な資料を残しましょう。
青色申告書を提出した事業年度の欠損金は、2018年4月1日以後に開始する事業年度の発生分について、原則10年間繰り越せます。以後の連続申告や帳簿書類の保存などの要件があり、法人の区分によって控除限度も異なります。創業期の赤字を将来の所得に充てられるか、申告状況を確認しましょう。
| 節税対策 | 効果の性質 | 取り組みやすさ | 主な注意点 |
|---|---|---|---|
| 旅費規程・出張日当 | 税負担の適正化(要件による) | 高い | 出張の実態と相当な金額 |
| 役員報酬の設計 | 税負担の適正化(要件による) | 高い | 通常改定は期首3か月以内。例外は要件確認 |
| 事前確定届出給与 | 税負担の適正化(要件による) | 中 | 届出どおりの支給が必要 |
| 社宅制度 | 税負担の適正化(要件による) | 中 | 賃貸料相当額の計算 |
| 経営セーフティ共済 | 課税の繰延べ | 高い | 解約時に益金計上 |
| 小規模企業共済 | 個人の所得控除 | 高い | 法人の損金にはならない |
| 役員退職金 | 税負担の適正化(要件による) | 中 | 過大な金額は否認される |
| 少額減価償却資産の特例 | 支出型 | 高い | 必要な資産に限る |
| 設備投資・賃上げ税制 | 税額控除など | 中 | 事前認定や要件確認 |
| 短期前払費用 | 支出型(繰延べ) | 中 | 毎期継続が条件 |
| 不良在庫・不良債権の処理 | 実態の反映 | 中 | 客観的な証拠が必要 |
| 欠損金の繰越控除 | 課税の平準化 | 高い | 青色申告が前提 |
比較表は検討の入口です。旅費規程や役員報酬は事業の実態に合わせて検討し、法人税だけでなく個人の税・社会保険、現金支出、将来の課税も含めて判断しましょう。 関連記事:旅費規程による節税の仕組み
次のような方法は、税務調査で否認されたり、加算税や延滞税が課されたりするリスクがあります。
私的な飲食や旅行を交際費・旅費として計上する
業務実態のない家族に給与を支払う
実態のない出張に日当を支給する
通常改定や例外の要件を満たさずに役員報酬を増額し、増額分を損金に計上する
架空の外注費や経費を計上する
「節税になる」とうたう商品を、仕組みを理解しないまま購入する
特に、決算直前の駆け込み的な対策は、不要な支出や処理ミスにつながりがちです。節税対策は期首から計画的に進めましょう。
期首から計画を立てると、役員報酬の通常改定や役員賞与の届出期限に対応しやすくなります。制度ごとに期限や事前手続きを確認し、決算直前の駆け込み対応を避けましょう。
できます。旅費規程による出張日当、役員報酬の設計、社宅、小規模企業共済などは、一人社長の会社でも活用できる代表的な対策です。関連記事「一人社長の出張旅費規程とは?」もあわせてご覧ください。 関連記事:一人社長の出張旅費規程
法人保険の税務上の取扱いは、契約時期、保険の種類、最高解約返戻率などによって異なります。保険料が全額損金になるとは限らず、解約返戻金を受け取る際の課税も考慮が必要です。保障の必要性と支払総額を確認し、節税だけを目的に契約しないようにしましょう。
最も適した対策は、利益、出張の有無、役員構成、必要な設備投資や資金繰りによって異なります。旅費規程も、実際の出張と合理的な支給基準がある場合に検討する制度です。会社からの支出が不要になるわけではありません。
法人の節税対策は、税金を減らすこと自体が目的ではなく、会社と経営者の手元に残るお金を増やすための手段です。
節税は法律が認める範囲で行い、脱税や不自然な租税回避とは明確に区別する
節税策は、税負担の適正化・課税の繰延べ・必要な支出の経費化に分けて考える
旅費規程と役員報酬は、事業の実態と会社・個人双方の負担を確認して設計する
経営セーフティ共済などの繰延べ型は、将来の大きな支出とセットで活用する
決算直前の駆け込み対策ではなく、期首から計画的に進める
パドゲイト合同会社では、旅費規程の作成をはじめとする財務支援を「ワンストップ財務®」としてご提供しています。会社と個人の負担、実際の出張や支出を整理し、自社に合う対策を検討したい方は無料相談をご利用ください。 無料相談・お問い合わせ
コスト削減・節税・EC売上アップのご相談は無料です
御社の状況に合わせて、専門コンサルタントが最適な方法をご提案します。
相談料は一切かかりません。まずはお気軽にお問い合わせください。