Column
コラム
2026.11.05
「売上は伸びているのに、手元にお金が残らない」「役員報酬を上げたら社会保険料が想像以上に増えた」――こうした悩みを抱える中小企業の経営者は少なくありません。社会保険料は会社と本人が折半で負担するため、報酬が増えるほど会社のキャッシュフローにも直接響きます。
結論からお伝えすると、社会保険料を下げるには「保険料の計算の基礎となる標準報酬月額を、法律の範囲内で適正にコントロールすること」が基本です。そのための代表的な方法が、旅費規程による出張日当の支給、役員報酬と賞与の配分設計、社宅制度の活用などです。
本記事では、社会保険料が決まる仕組みから、中小企業・一人社長が実践できる合法的な5つの方法、やってはいけないNG例までをわかりやすく解説します。
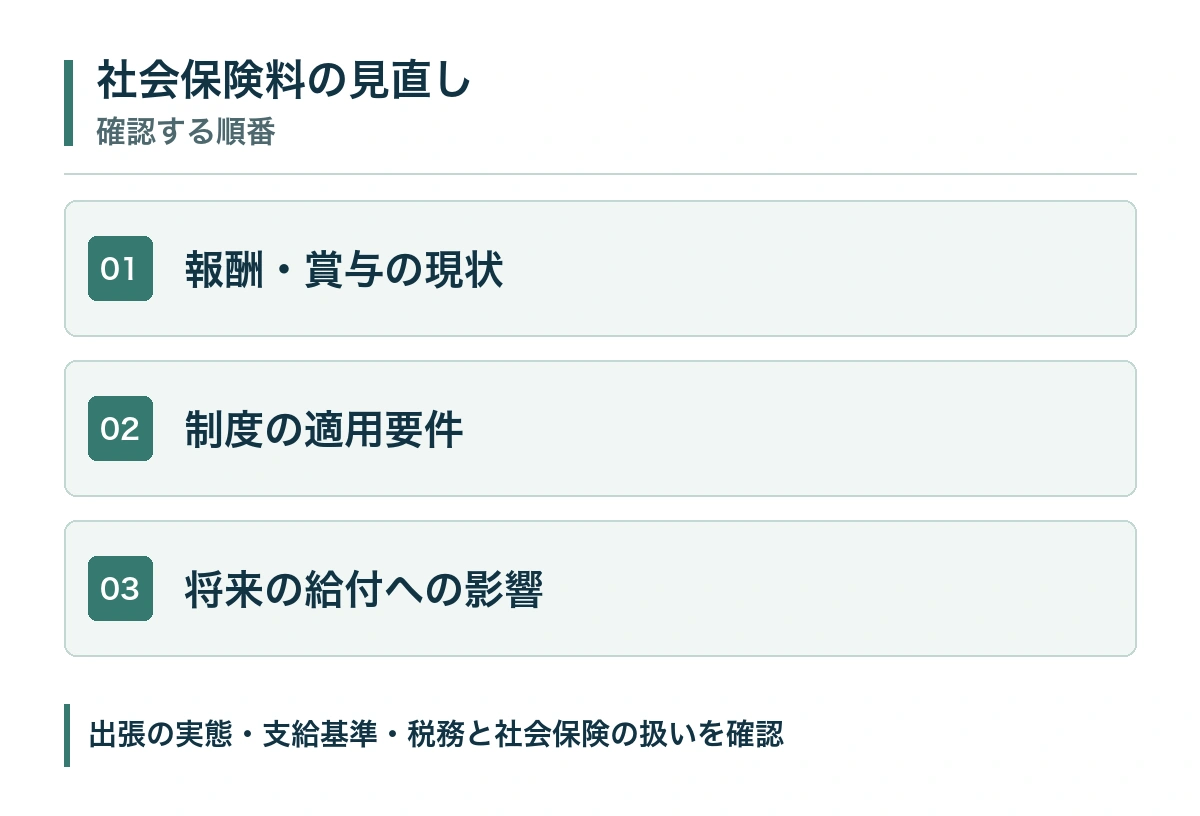
社会保険料を下げる方法を考える前に、保険料がどのように計算されているかを理解しておきましょう。仕組みを知らないまま対策を行うと、効果が出ないばかりか、制度の趣旨に反する運用になるおそれがあります。
一般に「社会保険料」と呼ばれるものには、主に次の保険料が含まれます。
| 保険の種類 | 対象 | 負担の考え方 |
|---|---|---|
| 健康保険料 | 原則すべての被保険者 | 会社と本人で折半 |
| 介護保険料 | 40歳以上65歳未満の被保険者 | 会社と本人で折半 |
| 厚生年金保険料 | 70歳未満の被保険者 | 会社と本人で折半(料率18.3%) |
| 子ども・子育て支援金 | 医療保険の被保険者 | 2026年度から医療保険料とあわせて徴収 |
| 雇用保険料・労災保険料 | 従業員(役員は原則対象外) | 業種ごとの料率で計算 |
※表は横にスクロールしてご覧いただけます。
このうち、金額のインパクトが大きいのが健康保険料(介護保険料を含む)と厚生年金保険料です。厚生年金保険料率は18.3%で固定されており、健康保険料率は加入する健康保険組合や、協会けんぽの場合は都道府県ごとに異なります(協会けんぽはおおむね10%前後)。合計すると、報酬のおよそ3割近くが会社と本人の負担として社会保険料に充てられる計算です。
健康保険料と厚生年金保険料は、実際の給与額そのものではなく「標準報酬月額」に保険料率を掛けて計算します。標準報酬月額とは、報酬をいくつかの等級(区分)に当てはめた金額のことで、健康保険は第1〜50等級、厚生年金は第1〜32等級に区分されています。
標準報酬月額は、原則として毎年4月・5月・6月に支払われた報酬の平均額をもとに決まり(定時決定)、その年の9月から翌年8月までの保険料に適用されます。また、昇給・降給などで固定的賃金が変わり、標準報酬月額が2等級以上変動した場合には「随時改定」が行われます。
賞与についても、支給額(1,000円未満切り捨て)を「標準賞与額」として保険料がかかります。標準賞与額には上限があり、健康保険は年度の累計で573万円、厚生年金は1回あたり150万円が上限です。
社会保険料を考えるうえで重要なのが、「何が報酬に含まれるのか」という点です。日本年金機構の考え方では、労働の対償として受け取るものが報酬とされ、基本給や役員報酬、各種手当、残業代、通勤手当などが含まれます。
一方、出張旅費や出張日当のように「業務の遂行に必要な実費を弁償する性質のもの」は、原則として報酬に含まれません。ここが、社会保険料を合法的に抑える方法を考えるうえでの重要なポイントになります。
なお、通勤手当は所得税では一定額まで非課税ですが、社会保険料の計算では報酬に含まれる点に注意しましょう。「税金がかからない=社会保険料もかからない」とは限りません。
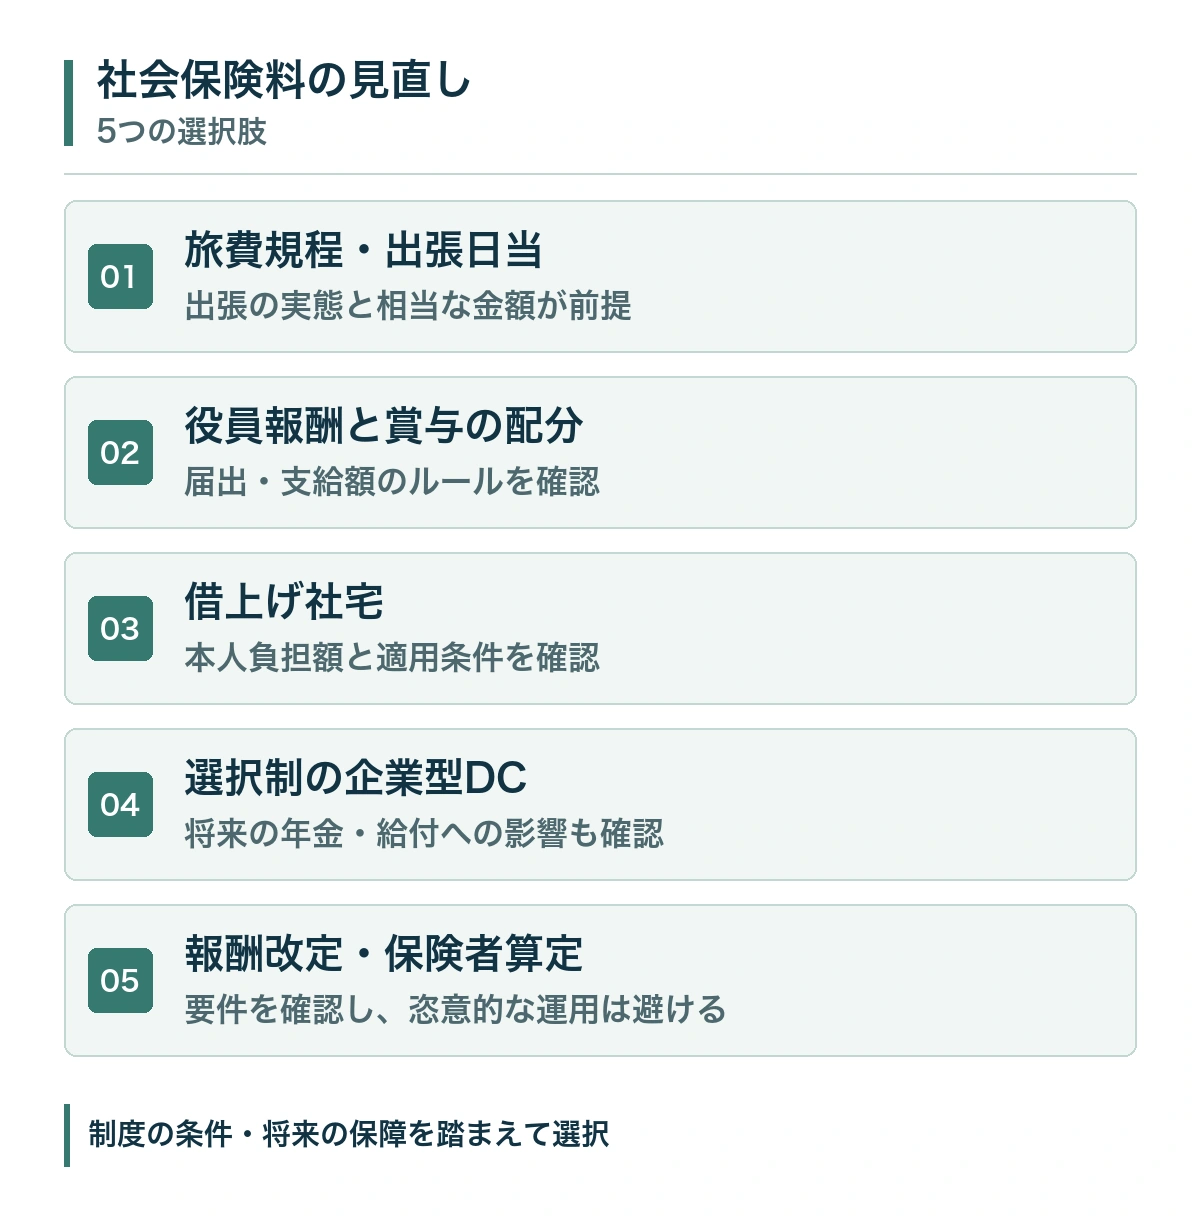
ここからは、中小企業や一人社長が実践しやすい、合法的に社会保険料の負担を抑える方法を5つ紹介します。いずれも「制度の趣旨に沿って、実態に合った運用をすること」が大前提です。
最も取り組みやすく、効果も実感しやすいのが、旅費規程(出張旅費規程)を作成し、出張時に日当を支給する方法です。
旅費規程に基づいて支給する出張日当は、業務上必要な実費弁償の性質を持つため、社会保険料の計算上の報酬に含まれません。また、金額が社会通念上相当な範囲であれば所得税も非課税となり、会社側は旅費交通費として損金に算入できます。
たとえば、役員が月に数回の出張を行い、日当として月5万円(年間60万円)を支給したとします。同じ金額を役員報酬として上乗せした場合と比べると、会社負担と本人負担を合わせて年間でおよそ15万〜18万円程度の社会保険料がかからない計算になります(保険料率や等級によって変わる概算です)。加えて、所得税・住民税も非課税となるため、手取りへの効果はさらに大きくなります。
ただし、出張日当を活用するには次の条件を満たす必要があります。
旅費規程の作り方や日当の相場については、関連記事「旅費規程とは?」「出張日当の非課税ラインは?」もあわせてご覧ください。
役員報酬の金額設計も、社会保険料に大きく影響します。役員報酬を毎月同額で支給する「定期同額給与」に加え、事前に税務署へ届け出たうえで支給する「事前確定届出給与(役員賞与)」を組み合わせることで、年収が同じでも社会保険料の負担が変わる場合があります。
これは、前述のとおり標準賞与額に上限があるためです。年間の役員報酬総額が大きい場合、月額報酬を抑えて賞与の比率を高めると、保険料の対象となる金額が上限で頭打ちになり、結果として負担が軽くなるケースがあります。
一方で、事前確定届出給与は届出期限や支給額の厳格なルールがあり、届出どおりに支給しないと損金に算入できなくなるリスクがあります。また、賞与にも保険料がかかるため、効果が出るのは主に報酬水準が高い役員に限られます。顧問税理士と相談しながら慎重に設計しましょう。
会社が賃貸物件を法人名義で借り上げ、役員や従業員に社宅として貸し出す方法です。本人から一定の家賃(社宅使用料)を徴収し、残りを会社が負担します。
社会保険料の計算では、社宅などの現物給与は、都道府県ごとに厚生労働大臣が定める価額(畳数に応じた金額)で評価されます。本人が支払う社宅使用料がこの価額以上であれば、報酬として扱われません。家賃補助(住宅手当)として現金で支給すると全額が報酬になるのに比べ、社会保険料の負担を抑えやすい仕組みです。
税務上も、一定の計算式で算出した「賃貸料相当額」以上を本人が負担していれば、給与として課税されません。ただし、いわゆる豪華社宅と判断される物件は対象外となるなど条件があるため、導入前に確認しておきましょう。
選択制の企業型確定拠出年金(企業型DC)は、給与の一部を「給与として受け取る」か「掛金として拠出する」かを従業員や役員が選べる制度です。掛金として拠出した部分は社会保険料の計算上の報酬に含まれないため、結果として社会保険料が下がります。
ただし、社会保険料が下がるということは、将来受け取る厚生年金の額や、傷病手当金・出産手当金などの給付額も少なくなるということです。導入する際は、従業員にメリットとデメリットを丁寧に説明し、本人の選択に委ねる運用が求められます。
標準報酬月額は4〜6月の報酬平均で決まるため、昇給のタイミングや報酬改定の時期が保険料に影響することがあります。また、繁忙期が4〜6月に集中して残業代が増える業種では、年間を通じた報酬と比べて標準報酬月額が高く算定されてしまうケースもあります。
このような場合、一定の要件を満たせば「年間報酬の平均で算定する」特例(保険者算定)を申し立てられます。業務の繁閑が明確な事業所では、制度を確認しておく価値があるでしょう。ただし、意図的に残業を他の月にずらすような運用は制度の趣旨に反するため避けてください。
ここまで紹介した方法を、取り組みやすさや注意点の観点で整理すると次のとおりです。
| 方法 | 効果の大きさ | 取り組みやすさ | 主な注意点 |
|---|---|---|---|
| 旅費規程・出張日当 | 中〜大 | 高い(規程作成のみ) | 出張の実態と相当な金額が必要 |
| 役員報酬と賞与の配分 | 中(高報酬役員で大) | 中(届出が必要) | 事前確定届出給与の厳格なルール |
| 借上げ社宅 | 中 | 中(物件契約が必要) | 社宅使用料の設定と豪華社宅の除外 |
| 選択制DC | 小〜中 | 中(制度導入が必要) | 将来の年金・給付が減る |
| 昇給タイミング・保険者算定 | 小〜中 | 高い | 恣意的な運用は不可 |
※表は横にスクロールしてご覧いただけます。
中小企業や一人社長が最初に取り組むなら、初期費用がほとんどかからず、出張のたびに効果が積み上がる「旅費規程の整備」がおすすめです。
社会保険料を下げたいからといって、制度の趣旨に反する方法をとると、年金事務所の調査で指摘を受け、さかのぼって保険料を追徴されるおそれがあります。次のような方法は避けてください。
特に、旅費規程による日当は「出張の実態」が前提です。給与の代わりに毎月定額の日当を支給するような運用は報酬とみなされ、社会保険料と所得税の両方で否認されるリスクがあります。
社会保険料を下げることは、会社と本人のキャッシュフロー改善につながる一方で、次のようなデメリットもあります。
報酬の一部を出張日当として支給する場合も、日当部分は年金額の計算に反映されません。目先の負担だけでなく、将来の保障とのバランスを考えて対策を選ぶことが大切です。
はい、可能な場合もあります。一人社長の会社でも旅費規程を作成し、株主総会の決議などの手続きを経て運用すれば、出張日当を報酬に含めずに支給できます。ただし、出張の実態を記録し、金額を社会通念上相当な範囲にとどめることが前提です。
法律で明確な上限は定められていません。同業種・同規模の他社の支給水準や、役職ごとのバランスを踏まえて「社会通念上相当な金額」かどうかで判断されます。相場の目安は関連記事「出張日当の非課税ラインは?」で解説しています。
旅費規程による日当は、規程を整備して運用を始めた後の出張から報酬に含まれません。役員報酬を改定する場合は、随時改定の要件を満たせば変動後4か月目から、そうでなければ翌年9月の定時決定から標準報酬月額が見直されます。
標準報酬月額が下がった期間とその金額に応じて、将来の老齢厚生年金が減ります。減少額は加入期間や報酬の変化によって異なるため、ねんきん定期便や年金事務所で試算して確認するのが確実です。
社会保険料を下げるには、標準報酬月額の仕組みを理解し、報酬に含まれない支給方法を法律の範囲内で活用することが基本です。
パドゲイト合同会社では、中小企業・一人社長向けに旅費規程の作成から運用サポートまでを「ワンストップ財務®」として提供しています。旅費規程を導入した場合にどれだけ社会保険料や税金が変わるのか、無料でシミュレーションいたします。相談料は一切かかりませんので、お気軽にお問い合わせください。 無料相談・お問い合わせ
【参考情報(公開前に最新情報をご確認ください)】
日本年金機構「厚生年金保険料額表」「定時決定(算定基礎届)」「報酬・賞与の範囲」/全国健康保険協会(協会けんぽ)「都道府県毎の保険料額表」/国税庁 所得税基本通達9-3(非課税とされる旅費の範囲)
コスト削減・節税・EC売上アップのご相談は無料です
御社の状況に合わせて、専門コンサルタントが最適な方法をご提案します。
相談料は一切かかりません。まずはお気軽にお問い合わせください。